
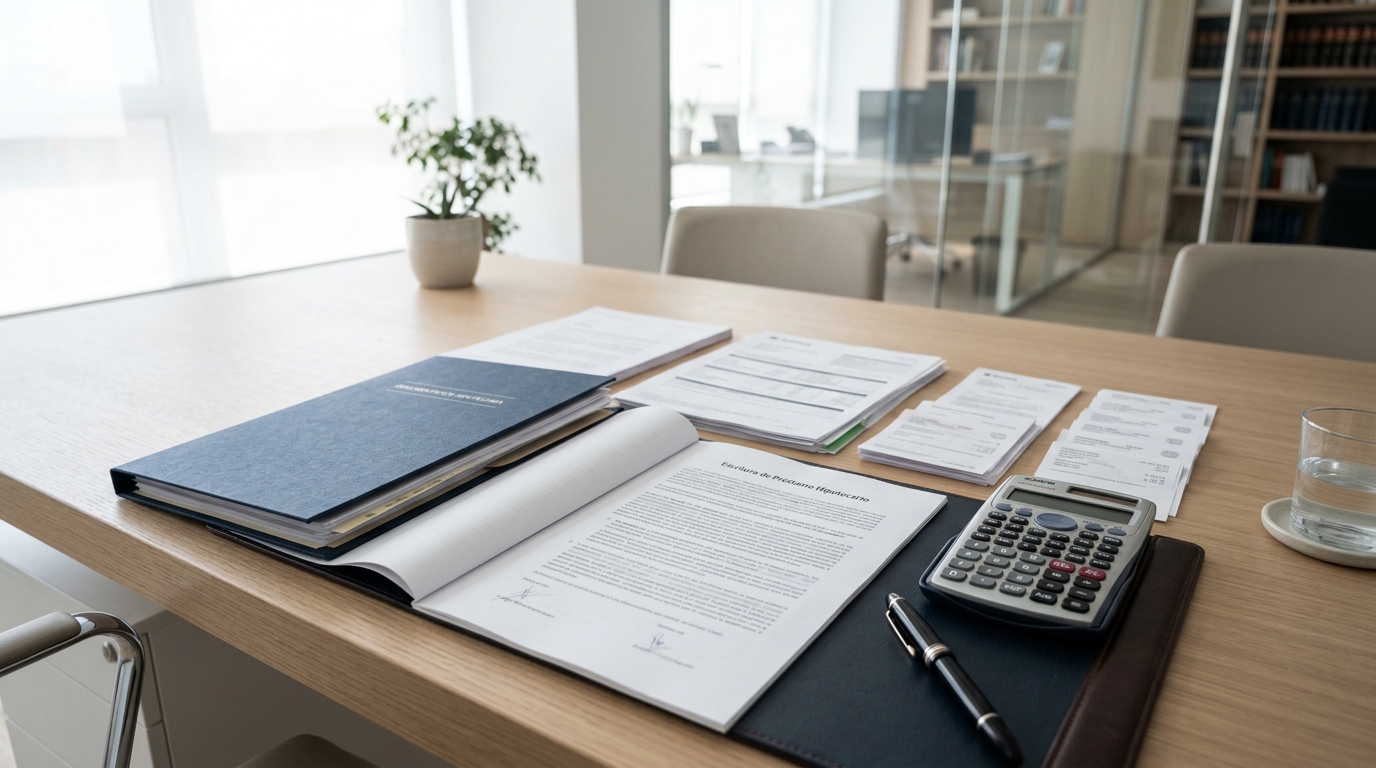
¿Qué documentación necesitas para reclamar el IRPH? Reunir la información adecuada es uno de los primeros pasos para analizar si existen motivos para reclamar las cantidades vinculadas a este índice hipotecario. La escritura del préstamo, las condiciones financieras y la documentación entregada antes de la firma pueden aportar información relevante sobre cómo se contrató el crédito y qué información recibió el consumidor.
Además, contar con los recibos y otros documentos de la hipoteca permite conocer cómo se ha aplicado el tipo de interés durante la vida del préstamo. No es necesario disponer de absolutamente todos los documentos para solicitar una primera valoración, pero cuantos más datos puedan aportarse, más completa podrá ser la revisión del caso.
Documentación necesaria para reclamar el IRPH
Aunque cada reclamación debe analizarse individualmente, es recomendable reunir inicialmente los siguientes documentos:
- Escritura de préstamo hipotecario, especialmente las páginas donde aparece el índice de referencia.
- Oferta vinculante o documentación precontractual, si se conserva.
- Documentación entregada por el banco antes de contratar la hipoteca.
- Recibos o extractos bancarios que permitan comprobar las cuotas abonadas.
- Escrituras de novación o modificaciones posteriores, cuando existan.
- Comunicaciones mantenidas con la entidad bancaria relacionadas con el IRPH o con la reclamación.
- Documentación de posibles reclamaciones previas presentadas ante el banco.
Estos documentos permiten reconstruir las condiciones del préstamo y analizar la información que se proporcionó al consumidor en el momento de contratar.
La importancia de la escritura de la hipoteca para reclamar el IRPH
La escritura es uno de los documentos fundamentales porque permite identificar qué índice se incorporó al contrato, cómo se configuró el tipo de interés y qué diferencial se aplicó.
Sin embargo, no basta con localizar la referencia al IRPH. El análisis debe tener en cuenta las circunstancias de la contratación y la información que recibió el consumidor.
El Tribunal Supremo ha señalado que una eventual falta de transparencia no determina por sí misma la nulidad de la cláusula, sino que puede dar lugar al análisis de su posible abusividad.
¿Y si no tienes la escritura?
Si no conservas una copia, puedes solicitarla a la entidad bancaria o consultar al notario que intervino en la operación. También es conveniente reunir cualquier documentación que todavía conserves relacionada con la hipoteca.
Otros documentos pueden ayudar en una reclamación por IRPH
La documentación precontractual puede ser especialmente relevante para comprobar qué información recibió el consumidor antes de firmar.
La jurisprudencia europea ha considerado relevante analizar si el consumidor pudo comprender el funcionamiento del índice y sus consecuencias económicas. Además, en la actualidad existe un nuevo procedimiento prejudicial sobre el IRPH, iniciado en 2026, en el que se plantea precisamente la relevancia de determinada información previa relacionada con este índice.
Por ello, conviene conservar cualquier folleto, oferta, información bancaria o comunicación recibida antes de la firma.
No necesariamente. Si tienes la escritura y algunos recibos de la hipoteca, ya puede ser posible realizar una primera valoración. Posteriormente, pueden solicitarse otros documentos que permitan completar el análisis.
La ausencia de todos los recibos no impide necesariamente realizar una primera valoración. Sin embargo, disponer de documentación sobre las cuotas abonadas puede ser útil para analizar la evolución del préstamo y, en su caso, determinar las cantidades que podrían estar afectadas.
Que la hipoteca esté cancelada no significa por sí solo que no pueda estudiarse una posible reclamación. Será necesario analizar las circunstancias concretas del préstamo y la documentación disponible.
Puedes comprobarlo en la escritura del préstamo y, especialmente, en la cláusula que establece el tipo de interés o el índice de referencia. También puede aparecer en la documentación bancaria y en los recibos del préstamo.
Revisa tu documentación antes de iniciar una reclamación
Saber qué documentación necesitas para reclamar el IRPH facilita el análisis de tu hipoteca y evita pasar por alto información relevante. La escritura, la documentación previa a la firma, los recibos y las comunicaciones con el banco pueden ayudar a determinar cómo se contrató y aplicó el índice.
Contar con abogados especialistas en derecho bancario en Murcia permite revisar la documentación disponible, identificar qué información falta y valorar las circunstancias concretas de la contratación.
Si tienes una hipoteca referenciada al IRPH y quieres conocer tus opciones, A. Vicente Abogados puede estudiar la documentación disponible y valorar de forma individualizada si existen motivos para plantear una reclamación.
